Domain neueintragungen.de kaufen?
Wir ziehen mit dem Projekt
neueintragungen.de um.
Sind Sie am Kauf der Domain
neueintragungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neueintragungen.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
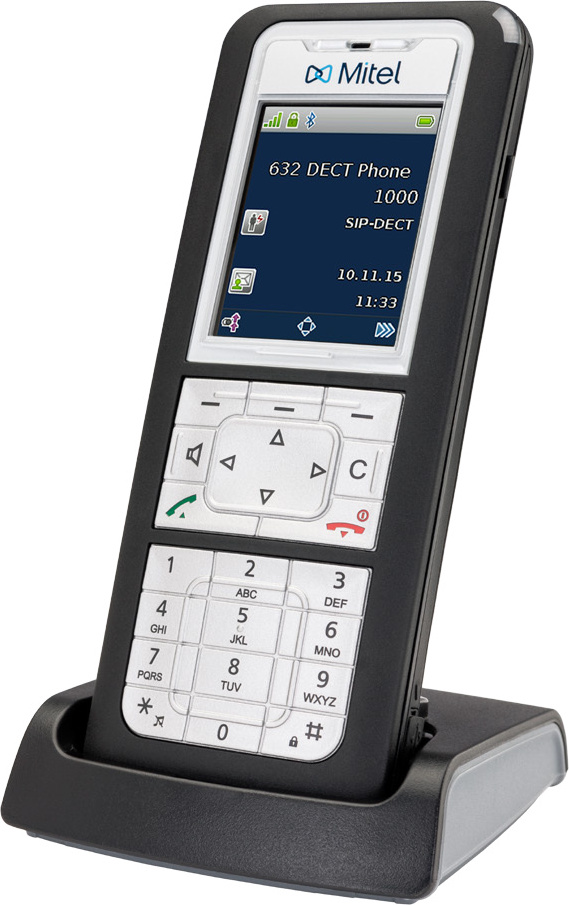
Mitel 632d v2, DECT-Telefon, Kabelloses Mobilteil, 200 Eintragungen, Schwarz, SilberTyp:DECT-TelefonHörertyp:Kabelloses MobilteilKlingeltontyp:PolyphonischGAP-kompatibel:JaBefestigungstyp:Tisch/BankProduktfarbe:Schwarz, SilberTastensperre:JaTastaturbeleuchtung:JaTelefonbuch Kapazität:200 EintragungenGeräuschunterdrückung:JaVibrationsalarm:JaWahlwiederholung:JaNavigation Taste:JaKompatible Speicherkarten:MicroSD (TransFlash)Speicherkartenslot(s):JaEingebautes Display:JaDisplay:TFTBildschirmdiagonale:5,08 cm (2")Display-Auflösung:176 x 220 PixelAkku-/Batterietechnologie:Lithium-Ion (Li-Ion)Gesprächszeit:12 hBereitschaftszeit:100 hBreite:53 mmTiefe:22,5 mmHöhe:135 mmGewicht:139 gLadegerät:JaWarentarifnummer (HS):85171800 Schnurloses Komfort-DECT-Systemtelefon, Industrie Edition, Schutzklasse IP 65, integr. Lagealarm (Totmannschaltung), 2 Zoll TFT-Farbdisplay, Umgebungsgeräuschfilter für laute Umgebungen, Vollduplex-Freisprechen, Vibartionsalarm, Headsetbuchse und Bluetooth-Schnittstelle, beleuchtete Tastatur und Display.Inklusive Ladeschale und Gürtelclip. Mitel 632 - Sc333,00 €*Versand: 7,50 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Mitel 632d v2, DECT-Telefon, Kabelloses Mobilteil, 200 Eintragungen, Schwarz, SilberTyp:DECT-TelefonHörertyp:Kabelloses MobilteilKlingeltontyp:PolyphonischGAP-kompatibel:JaBefestigungstyp:Tisch/BankProduktfarbe:Schwarz, SilberTastensperre:JaTastaturbeleuchtung:JaTelefonbuch Kapazität:200 EintragungenGeräuschunterdrückung:JaVibrationsalarm:JaWahlwiederholung:JaNavigation Taste:JaKompatible Speicherkarten:MicroSD (TransFlash)Speicherkartenslot(s):JaEingebautes Display:JaDisplay:TFTBildschirmdiagonale:5,08 cm (2")Display-Auflösung:176 x 220 PixelAkku-/Batterietechnologie:Lithium-Ion (Li-Ion)Gesprächszeit:12 hBereitschaftszeit:100 hBreite:53 mmTiefe:22,5 mmHöhe:135 mmGewicht:139 gLadegerät:JaWarentarifnummer (HS):85171800 Schnurloses Komfort-DECT-Systemtelefon, Industrie Edition, Schutzklasse IP 65, integr. Lagealarm (Totmannschaltung), 2 Zoll TFT-Farbdisplay, Umgebungsgeräuschfilter für laute Umgebungen, Vollduplex-Freisprechen, Vibartionsalarm, Headsetbuchse und Bluetooth-Schnittstelle, beleuchtete Tastatur und Display.Inklusive Ladeschale und Gürtelclip. Mitel 632 - Sc333,00 €*Versand: 7,50 €Sichere Weiterleitung zum Anbieter
-
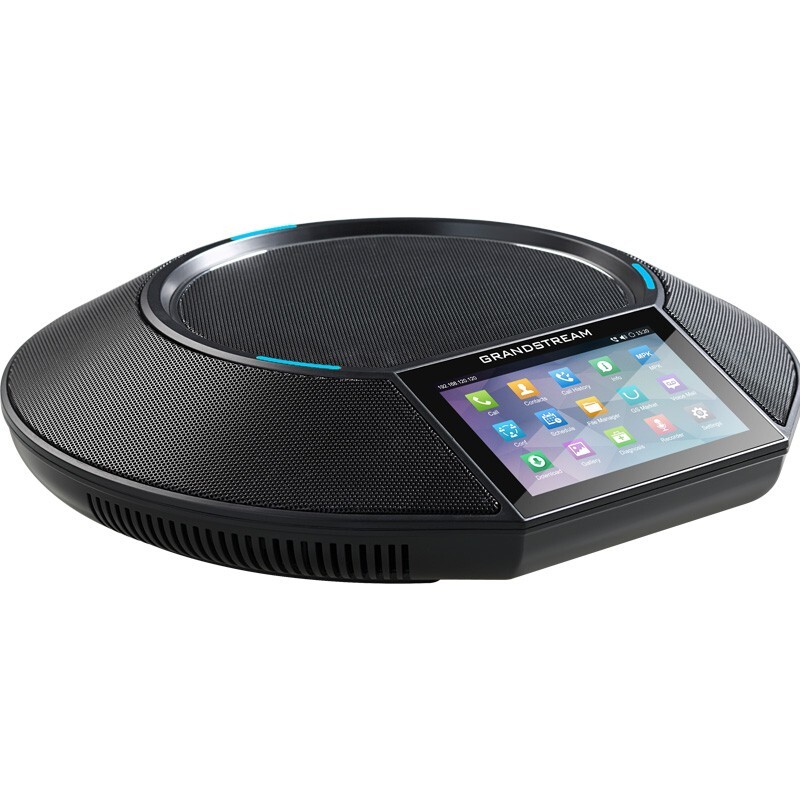
Grandstream Networks GAC2500, IP-Telefon, Schwarz, SD, Android, 6 Zeilen, 2000 EintragungenDas GAC2500 ist die ideale Lösung für Ihr Unternehmen, wenn Sie ein leistungsfähiges und qualitativ hochwertiges Audiokonferenzsystem für Ihren Besprechungsraum suchen. Das Konferenzsystem kann bis zu sechs SIP-Konten verwalten und Konferenzen mit bis zu sieben Teilnehmern initiieren. Die Bedienung über das kapazitive 4,3" TouchDisplay ist intuitiv und selbsterklärend und wenn Ihr Konferenzraum etwas größer ist, können einfach zwei GAC2500 kaskadiert werden. Das Android-Betriebssystem bietet uneingeschränkten Zugang zum Google Play Store, so dass das GAC2500 auch mit Apps wie Skype oder Google Hangouts genutzt werden kann. Selbstverständlich liefert das GAC2500 Audio in HD-Qualität, desweiteren verfügt es über einen Gigabit-Netzwerkzugang mit PoE und ist über standardisierte und verschlüsselte Provisionierungsverfahren problemlos in alle gängigen SIP/NGN/IMS Plattformen zu integrieren. AllgemeinProdukttypIP-TelefonProduktfarbeSchwarzKompatible SpeicherkartenSDInstalliertes Betriebssyst405,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
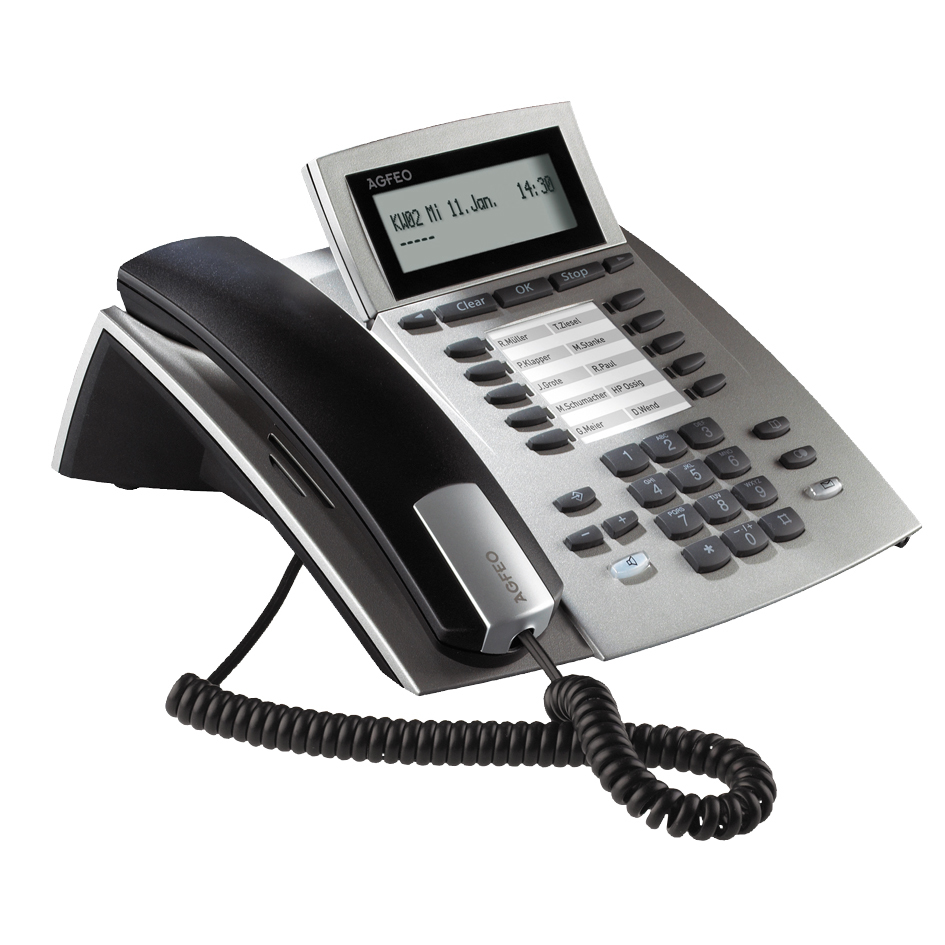
AGFEO ST 22, IP-Telefon, Silber, Kabelgebundenes Mobilteil, 2 Zeilen, 1000 Eintragungen, 235 mmDas ST 22 IP - Professionalität gebündelt auf das Wesentliche. Benutzerfreundlichkeit, gepaart mit professioneller VoIP-Kommunikation, lässt jedes Herz höher schlagen. Unsere Erfahrungen lassen diese Professionalität gebündelt auf das Wesentliche erst entstehen. Mit diesem Systemtelefon werden Sie sich sofort zurechtfinden, ganz ohne versteckte Funktionen. Greifen Sie zum Hörer, es lohnt sich.IP-Port: Das Systemtelefon mit IP-Port wird über das vorhandene Netzwerk mit dem Kommunikationssystem verbundenLauthören: Gut versteckt unter dem Telefonhörer verbirgt sich der hochwertige Lautsprecher für das Lauthören der FreisprechfunktionTelefonbuch: Das Telefon erlaubt einen Zugriff auf min. 1000 Telefonbucheinträge der AnlageMultifunktionsdisplay: Das übersichtliche 2-zeilige Display verfügt über eine Neigungseinstellung, um die Anzeige optimal an Ihre Bedürfnisse anzupassen. Durch die statischen Navigationstasten lässt es sich ganz einfach programmierenFunktionstaste: 10 Funktionstasten für306,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.